

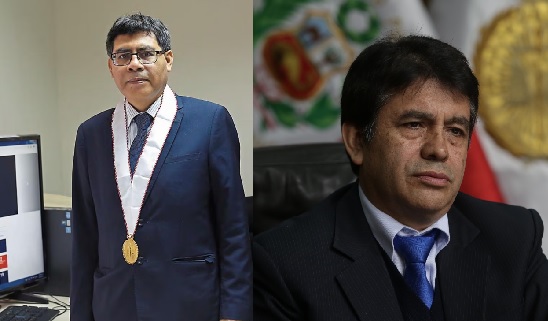
El fiscal de la Nación, Tomás Gálvez, explicó que la remoción del fiscal Germán Juárez Atoche de la coordinación de las Fiscalías de Lavado de Activos se produjo por dos hechos graves.
Primero, por una denuncia de un presunto soborno. El exfiscal Henry Amenábar afirmó que el abogado José Luis Pinares habría solicitado un millón de dólares al empresario Gustavo Salazar Delgado para asegurar la aprobación de un proceso de colaboración eficaz relacionado con una investigación por lavado de activos vinculada al caso Lava Jato.
El segundo hecho fue cuando el fiscal Juárez Atoche pidió revisar la carpeta fiscal del proceso de colaboración eficaz de Salazar Delgado para preparar su defensa.
Después de devolverla, la fiscal adjunta Mayra Karina Melgar Gómez detectó cambios en un documento.
Es ahí donde se habría realizado la presunta adulteración de un documento fiscal, según Gálvez.
Melgar Gómez conservaba una copia digital escaneada del expediente original. Al compararla con la versión devuelta, observó que se habrían añadido el sello y la firma de José Luis Pinares en una solicitud presentada por Salazar Delgado para acogerse a la colaboración eficaz.
Según Gálvez, esta modificación buscaba hacer parecer que Pinares era el abogado representante del empresario.
El presunto cambio documental fue considerado especialmente grave porque habría ocurrido dentro de una carpeta fiscal oficial.
La denuncia provenía de una fiscal que conocía directamente el caso y participó en diligencias relacionadas con la investigación.
Existía un respaldo digital que permitía comparar ambas versiones del documento.
Ante estos indicios, Tomás Gálvez decidió retirar a Germán Juárez Atoche de la coordinación de las Fiscalías de Lavado de Activos e informar el caso a la Autoridad Nacional de Control del Ministerio Público para que evalúe las posibles responsabilidades y adopte las medidas correspondientes.
La remoción de Germán Juárez Atoche no se debió únicamente a la denuncia sobre un supuesto pedido de soborno, sino principalmente al hallazgo de una presunta alteración de documentos dentro de una carpeta fiscal, hecho que, según Tomás Gálvez, justificó una intervención inmediata de los órganos de control. (Expreso).