

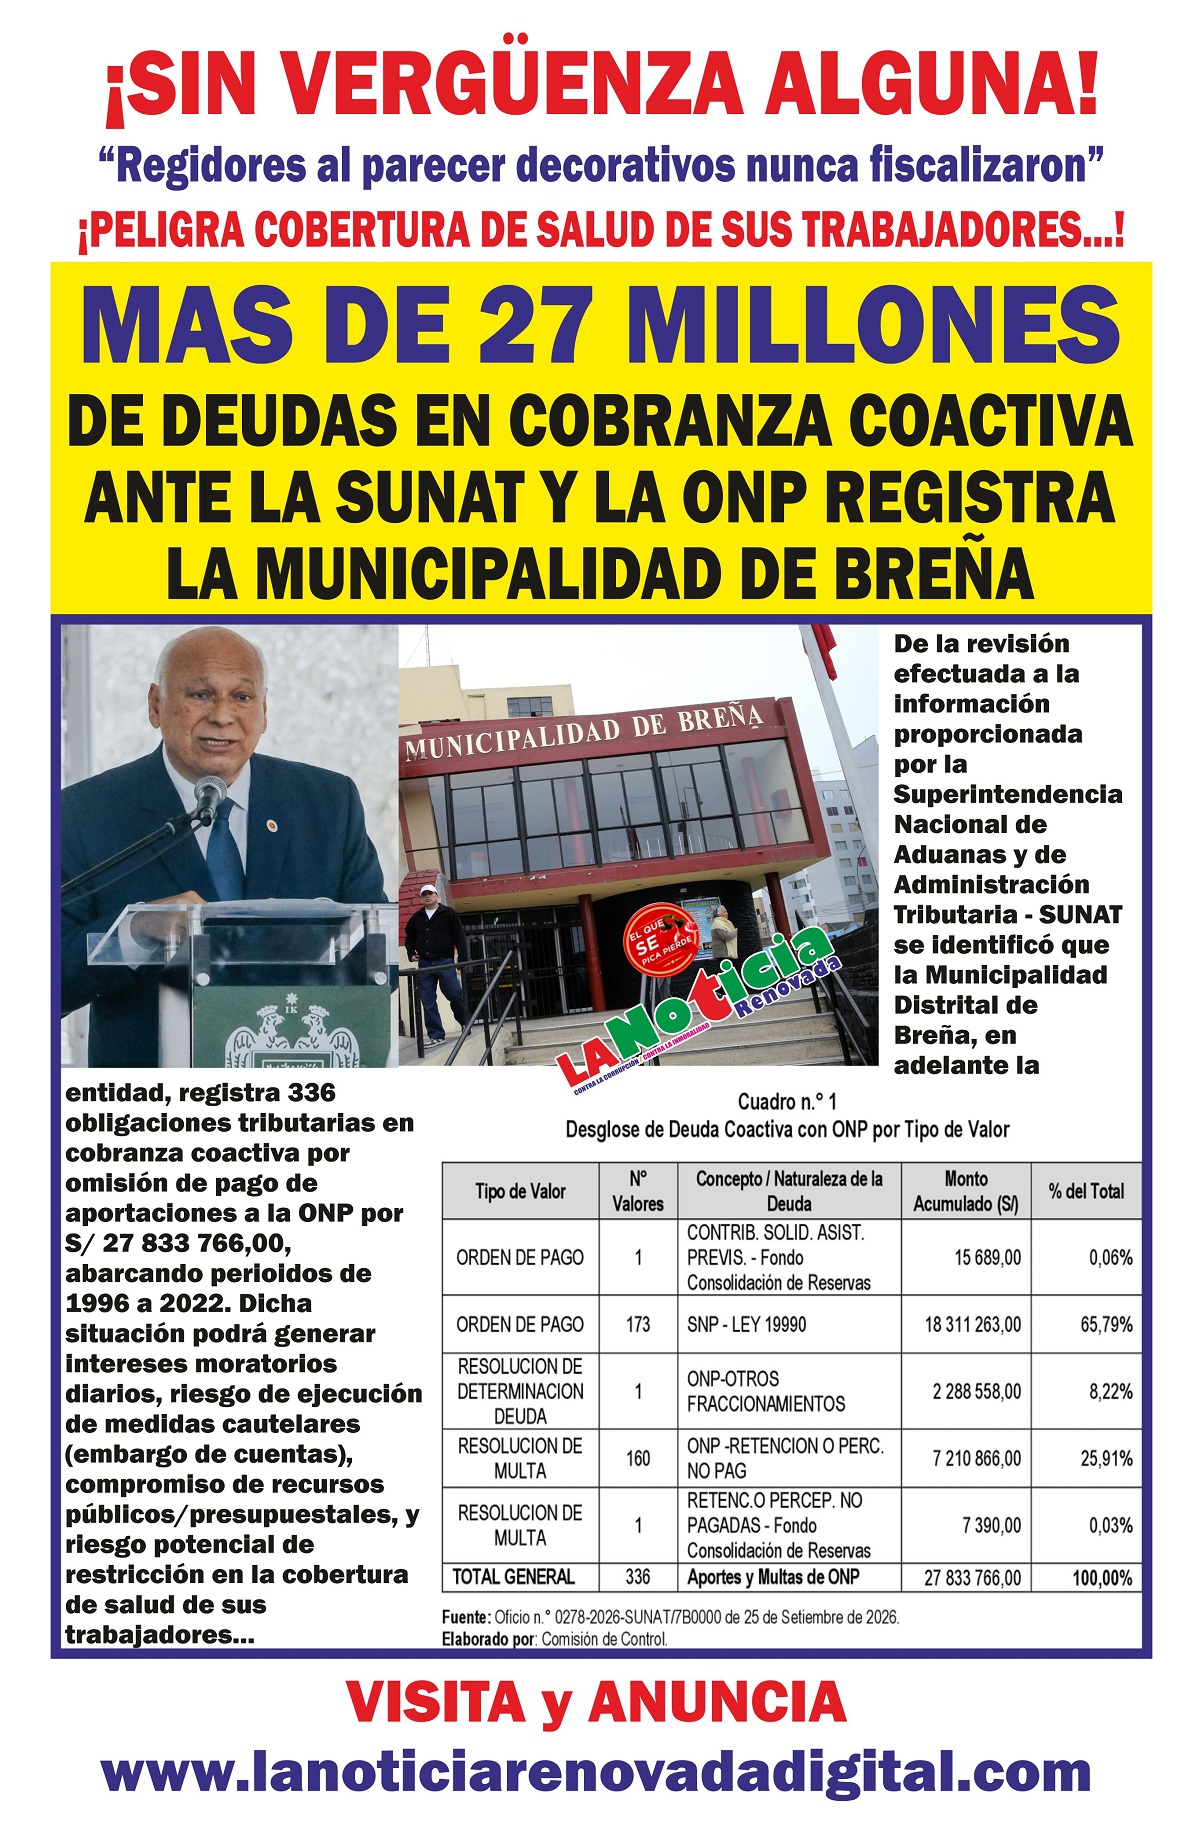
La Municipalidad Distrital de Breña, siendo el actual alcalde Luis Felipe de la Mata Martínez, termina su gestión el próximo mes de diciembre, dejando una deuda en la municipalidad que pasa los 27 millones de soles, dicha deuda corresponde a la cobranza coactiva ante la Sunat y la ONP y posiblemente ante tremenda deuda los trabajadores podrían quedar sin cobertura de salud.
Sin embargo la Contraloría General de la República, mediante informe pudo advertir a las municipalidades lo siguiente: “El Decreto Ley Nº 19990 y sus modificaciones, establece que corresponde al empleador efectuar la retención y el pago correspondiente por concepto de aportaciones al Sistema Nacional de Pensiones (SNP) de sus trabajadores, señalándose además que la ONP, para el otorgamiento del derecho a pensión, deberá verificar el aporte efectivo conforme a la normativa de la materia. En concordancia con ello, se determina la tasa de aportaciones obligatoria en 13% de la remuneración asegurable del trabajador, correspondiendo al empleador efectuar la retención y la obligación de declarar y depositar mensualmente los aportes retenidos a través de la Planilla Electrónica – PLAME, dentro de los plazos establecidos en el cronograma de obligaciones tributarias de la SUNAT”.
Al parecer las entidades municipales les hacen el descuento respectivo a todos los trabajadores con la finalidad de pagar a la ONP y Sunat, entonces por qué existe tremenda deuda en la Municipalidad de Breña, aclaramos los más de 27 millones de soles que debe la Municipalidad de Breña, no es de esta gestión, esta deuda corresponde parte a esta gestión y a ex gestiones que nunca cumplieron con pagar pese que a los trabajadores se les descuenta mensualmente.
A continuación el informe de la Contraloría General de la República con respecto a la deuda de la Municipalidad Distrital de Breña.
Según el Informe de Orientación de Oficio Nº 17060-2026-CG/PREV-SOO, señala lo siguiente:
(…)
LA MUNICIPALIDAD DISTRITAL DE BREÑA REGISTRA DEUDAS EN COBRANZA COACTIVA ANTE LA SUNAT POR OMISIÓN DE PAGO DE RETENCIONES Y MULTAS A LA OFICINA DE NORMALIZACIÓN PREVISIONAL (ONP) POR S/. 27 833 766,00, SITUACIÓN QUE GENERA EL RIESGO DE INCREMENTO DE LA DEUDA POR INTERESES, COSTAS Y GASTOS, AFECTACIÓN DE LA DISPONIBILIDAD PRESUPUESTARIA Y DE LOS DERECHOS PREVISIONALES DE LOS TRABAJADORES.
a) Condición:
De la revisión efectuada a la información proporcionada por la Superintendencia Nacional de Aduanas y de Administración Tributaria – SUNAT se identificó que la Municipalidad Distrital de Breña, en adelante la entidad, registra 336 obligaciones tributarias en cobranza coactiva por omisión de pago de aportaciones a la ONP por S/ 27 833 766,00, abarcando periodos de 1996 a 2022. Dicha situación podría generar intereses moratorios diarios, riesgo de ejecución de medidas cautelares (embargo de cuentas), compromiso de recursos públicos/presupuestales, y riesgo potencial de restricción en la cobertura de salud de sus trabajadores.
Lo señalado se sustenta a continuación:
La entidad registra deudas tributarias que se encuentran en situación de cobranza coactiva, y han sido reportadas por la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) a centrales de riesgo por un monto total de S/ 27 833 766,00, correspondiente a obligaciones con la Oficina de Normalización Previsional (ONP), abarcando periodos comprendidos entre 1996 y 2022.
Al respecto el importe señalado comprende la deuda exigible al 23 de setiembre de 2026, incluidos el tributo insoluto, los intereses moratorios, los recargos y los gastos coactivos acumulados, según corresponda. Cabe precisar que dicho monto puede incrementarse progresivamente mientras la entidad mantenga obligaciones pendientes de pago, debido a la actualización de los intereses moratorios y demás conceptos aplicables, sin perjuicio de que pueda acogerse a un mecanismo de fraccionamiento o sinceramiento de deuda, de resultar legalmente aplicable.
En ese contexto, de acuerdo con la información remitida por la Superintedencia Nacional de Aduanas y de Administración Tributaria – SUNAT, respecto de las obligaciones vinculadas a la ONP, se identificaron 336 valores en cobranza coactiva, correspondientes a aportaciones y multas, por un importe acumulado de S/ 27 833 766,00, distribuidas en los periodos entre 1996 y 2022, conforme al siguiente detalle: (…)
Por consiguiente, se advierte que la entidad mantiene obligaciones pendientes de pago por aportaciones y multas vinculadas a la ONP, respecto de las cuales se han iniciado procedimientos de cobranza coactiva mediante la notificación de las correspondientes Resoluciones de Ejecución Coactiva. Esta situación genera el riesgo de que se ejecuten medidas cautelares en sus diversas modalidades, tales como embargos en forma de retención, entre otras, conforme a lo previsto en el Texto Único Ordenado del Código Tributario y el Reglamento del Procedimiento de Cobranza Coactiva. El detalle del estado situacional de las deudas coactivas correspondientes a la ONP (…).
De lo expuesto, se verifica que la entidad no ha cumplido con cancelar oportunamente la deuda tributaria contraída con la SUNAT, considerando que los tributos 5310 ONP – Pensiones Ley 19990 (Oficina de Normalización Previsional), tiene naturaleza de determinación y pago mensual. Al respecto la entidad debió sujetarse al cronograma de obligaciones mensuales que determina la fecha de vencimiento para declaración y pago de obligaciones tributarias según el último digito del RUC.
En ese sentido, la entidad, a pesar de haber sido advertida sobre la existencia de obligaciones tributarias exigibles, no haya implementado medidas concretas para su regularización o cancelación. Esta situación genera el riesgo de un severo perjuicio económico para la entidad, derivado del incremento progresivo de intereses moratorios, multas, recargos y costas coactivas, así como la posible ejecución de embargos sobre sus cuentas bancarias; condicionantes que originarían un desequilibrio presupuestal y la afectación directa a la operatividad e inversión institucional.
Asimismo, la falta de depósito de las aportaciones a la Oficina de Normalización Previsional (ONP) genera un perjuicio directo a los trabajadores, al diferir o truncar el reconocimiento formal de sus aportes, atentando contra su derecho fundamental a una pensión de jubilación.
En este contexto, el marco presupuestal vigente para el Año Fiscal 2026 contempla una autorización específica para que la Municipalidad Distrital de Breña pueda financiar la atención de las deudas en cobranza coactiva por concepto de aportaciones al ONP, observando las condiciones y restricciones establecidas en la normativa aplicable. Por consiguiente, corresponde que la entidad evalúe, en el marco de sus competencia y disponibilidad presupuestal, las alternativas legalmente aplicables para la cancelación o refinanciamiento de dichas obligaciones pendientes, considerando los mecanismos de sinceramiento y reprogramación que resulten procedentes.
En relación con lo expuesto, se informa que la regularización de deudas en cobranza coactiva ante la SUNAT puede efectuarse mediante la verificación de su estado y composición a través de los canales habilitados por la SUNAT, asimismo, la cancelación de la deuda puede realizarse mediante el pago total del monto exigible o mediante el acogimiento a mecanismos de facilidades de pago vigentes, tales como el aplazamiento y/o fraccionamiento de la deuda tributaria, conforme a la normativa aplicable, para tales efectos, resulta pertinente la participación de las áreas competentes de la entidad, a fin de gestionar adecuadamente el cumplimiento de dichas obligaciones y no afectar la capacidad financiera y presupuestal de la entidad para el cumplimiento de sus objetivos institucionales y la adecuada prestación de los servicios públicos a su cargo”.
Finalmente, al parecer el actual alcalde debió haber sincerado las deudas de ex alcaldes cuando ingresaron a la municipalidad y de allí en adelante cancelar lo que corresponde a su gestión, sin embargo si a los trabajadores se les descuenta de sus boletas de pago lo correspondiente a los pagos por salud y jubilación, no deberían existir deudas, asimismo al parecer los regidores de la Municipalidad de Breña, no han cumplido su cometido de fiscalizar dicha deuda, ni mucho menos han cuidado los dineros que los trabajadores que la entidad les descuenta mensualmente.
Escribe: Luis Llumpo Ch.
LA NOTICIA RENOVADA
En su programa político EL QUE SE PICA PIERDE