

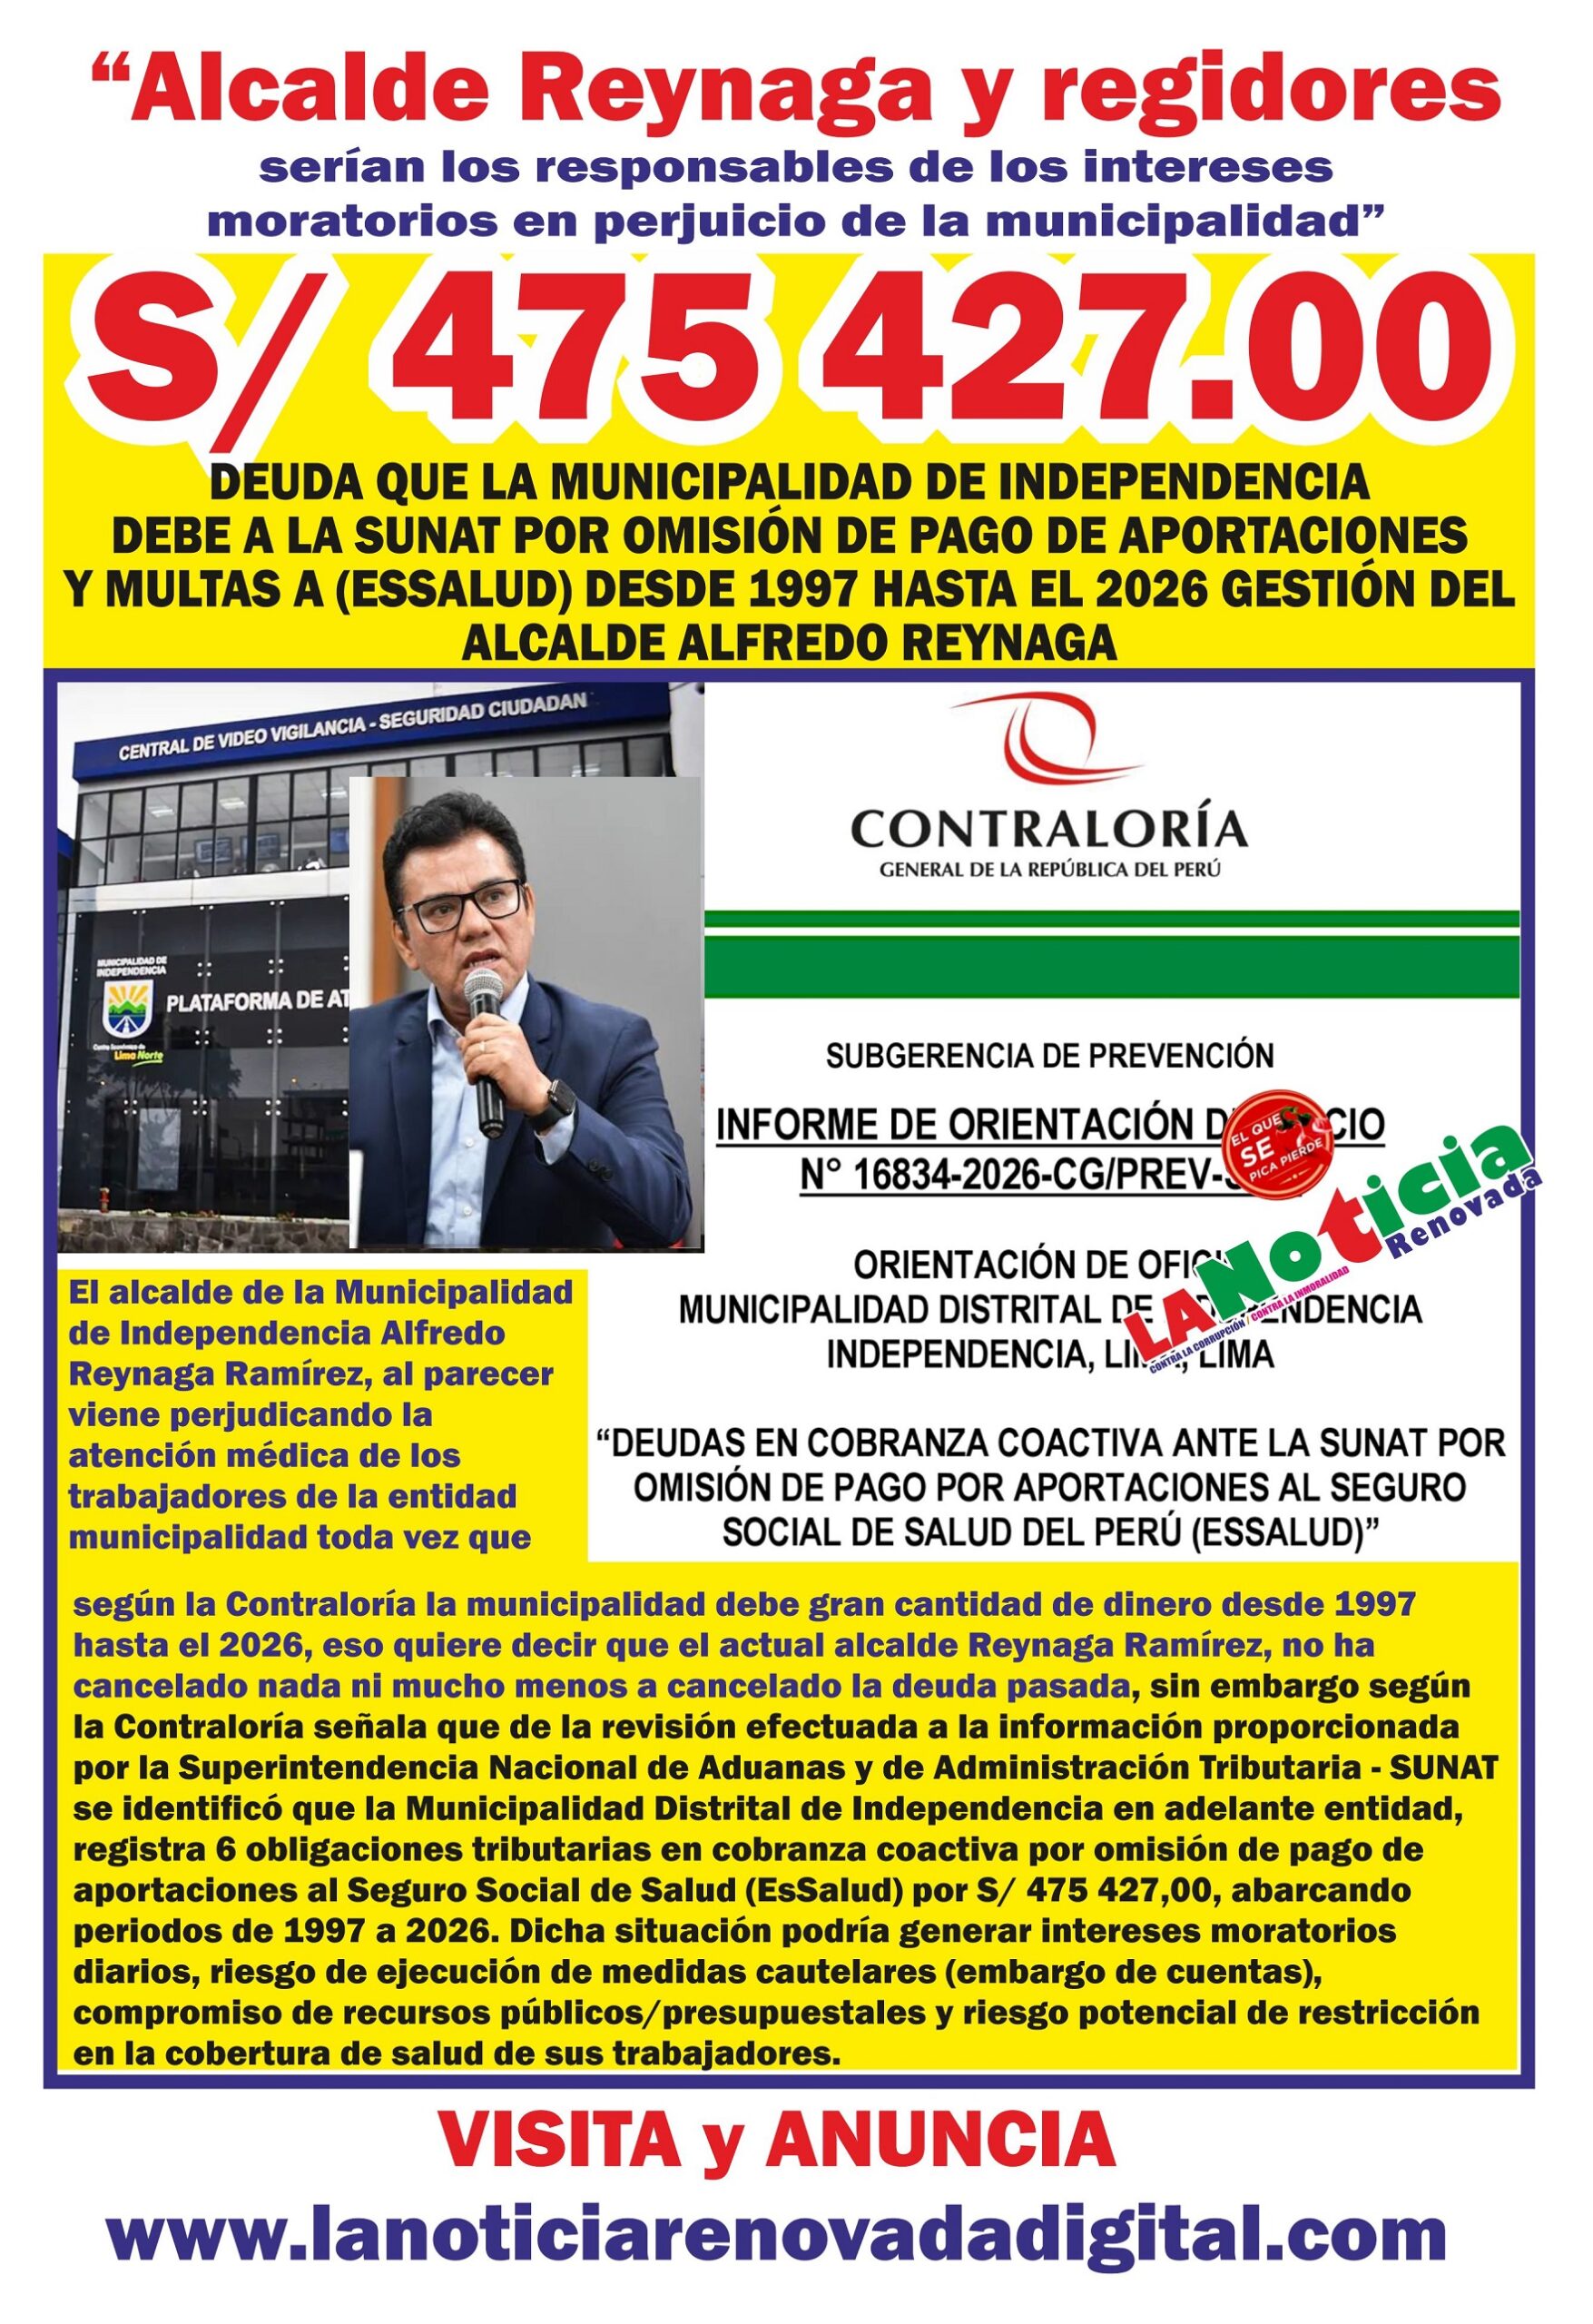
Según informe de la Contraloría General de la República, señala la manera como la gestión del alcalde Alfredo Reynaga Ramírez, ha incrementado tremenda deuda en contra de los intereses de los vecinos del distrito, sobre todo la deuda que arrastra la entidad municipal corresponde al año 1997, eso demuestra que no se ha cancelado nada e incluso la municipalidad debe 2026 correspondiendo a la gestión del alcalde Alfredo Reynaga, que tampoco ha cancelado nada.
Por otro lado el alcalde Alfredo Reynaga, pese que es economista, no ha podido bajar la deuda, habiendo cancelado poco a poco muy por el contrario la deuda se ha incrementado y que según el informe de la Contraloría, podría perjudicar a la entidad con los intereses y otros, nos preguntamos ¿Qué fiscalizan los regidores?, tomando en cuenta que estos privilegiados cobran sus dietas para fiscalizar, sin embargo, no pasa nada.
A continuación parte del extenso informe de la Contraloría General de la República con respecto a la deuda que tiene la Municipalidad de Independencia:
LA MUNICIPALIDAD DISTRITAL DE INDEPENDENCIA REGISTRA DEUDAS EN COBRANZA COACTIVA ANTE LA SUNAT POR OMISIÓN DE PAGO DE APORTACIONES Y MULTAS AL SEGURO SOCIAL DE SALUD DEL PERÚ (ESSALUD) POR S/. 474 427,00, SITUACIÓN QUE GENERA EL RIESGO DE INCREMENTO DE LA DEUDA POR INTERESES, COSTAS Y GASTOS, AFECTACIÓN DE LA DISPONIBILIDAD PRESUPUESTARIA Y EVENTUAL RESTRICCIÓN DE COBERTURAS DE SALUD A LOS TRABAJADORES
a) Condición:
De la revisión efectuada a la información proporcionada por la Superintendencia Nacional de Aduanas y de Administración Tributaria – SUNAT se identificó que la Municipalidad Distrital de Independencia, en adelante la entidad, registra 6 obligaciones tributarias en cobranza coactiva por omisión de pago de aportaciones al Seguro Social de Salud (EsSalud) por S/ 475 427,00, abarcando periodos de 1997 a 2026. Dicha situación podría generar intereses moratorios diarios, riesgo de ejecución de medidas cautelares (embargo de cuentas), compromiso de recursos públicos/presupuestales, y riesgo potencial de restricción en la cobertura de salud de sus trabajadores.
Lo señalado se sustenta a continuación:
La entidad registra deudas tributarias que se encuentran en situación de cobranza coactiva, y han sido reportadas por la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) a centrales de riesgo por un monto total de S/ 475 427,00, correspondiente a obligaciones con el EsSalud, abarcando periodos de 1997 a 2026.
Al respecto, el importe señalado comprende la deuda exigible al 23 de setiembre de 2026, incluidos el tributo insoluto, los intereses moratorios, los recargos y los gastos coactivos acumulados, según corresponda. Cabe precisar que dicho monto puede incrementarse progresivamente mientras la entidad mantenga obligaciones pendientes de pago, debiudo a la actualización de los intereses moratorios y demás conceptos aplicables, sin perjuicio de que pueda acogerse a un mecanismo de fraccionamiento o sinceramiento de deuda, de resultar legalmente aplicable.
En ese contexto, de acuerdo con la información remitida por la Superintendencia Nacional de Aduanas y de Administración Tributaria – SUNAT, respecto de las obligaciones vinculadas a EsSalud, se identificaron 6 valores en cobranza coactiva, correspondientes a aportaciones y multas, por un importe acumulado de S/ 475 427,00, distribuidas en los periodos de 1997 a 2026.
(…)
Por consiguiente, se advierte que la entidad mantiene obligaciones pendientes de pago por aportaciones y multas vinculadas a EsSalud, respecto de las cuales se han iniciado procedimientos de cobranza coactiva mediante la notificación de las correspondientes Resoluciones de Ejecución Coactiva. Esta situación genera el riesgo de que se ejecuten medidas cautelares en sus diversas modalidades, tales como embargos en forma de retención, entre otras, conforme a lo previsto en el Texto Único Ordenado del Código Tributario y el Reglamento del Procedimiento de Cobranza Coactiva. El detalle del estado situacional de las deudas coactivas correspondientes a EsSalud.
De lo expuesto, se verifica que la entidad no ha cumplido con cancelar oportunamente la deuda tributaria contraída con la SUNAT, considerando que el tributo 5210 EsSalud – Seguro Regular (Ley 26790) tiene naturaleza de determinación y pago mensual. Al respecto la entidad debió sujetarse al cronograma de obligaciones mensuales que determina la fecha de vencimiento para la declaración y pago de obligaciones tributarias según el último dígito del RUC.
En ese sentido, la entidad, a pesar de haber sido advertida sobre la existencia de obligaciones tributarias exigibles, no ha impmlementado medidas concretas para su regularización o cancelación. Esta situación genera el riesgo de un severo perjuicio económico para la entidad, derivado del incremento progresivo de intereses moratorios, multas, recargos y costas coactivas, así como la posible ejecución de embargos sobre sus cuentas bancarias, condicionantes que originarían un desequilibrio presupuestal y la afectación directa a la operatividad e inversión institucional.
Asimismo, la omisión en el pago oportuno de las contribuciones al EsSalud pone en riesgo la cobertura de salud y las prestaciones de subsidios para los servidores y sus familias, comprometiendo la atención de contingencias de salud y el otorgamiento oportuno de prestaciones económicas, tales como subsidios por incapacidad temporal, maternidad y lactancia, según corresponda.
En este contexto, el marco presupuestal vigente para el año fiscal 2026 contempla una autorización específica para que la Municipalidad Distrital de Independencia pueda financiar la atención de las deudas en cobranza coactiva por concepto de aportaciones al EsSalud, observando las condiciones y restricciones establecidas en la normativa aplicable. Por consiguiente, corresponde que la entidad evalúe, en el marco de sus competencias y disponibilidad presupuestal, las alternativas legalmente aplicables para la cancelación y refinanciamiento de dichas obligaciones pendientes considerando los mecanismos de sinceramiento y reprogramación que resulten procedentes.
Asimismo, la omisión en el pago oportuno de las contribuciones al EsSalud pone en riesgo la cobertura de salud y las prestaciones de subsidios para los servidores y sus familias, comprometiendo la atención de contingencias de salud y el otorgamiento oportuno de prestaciones económicas, tales como subsidios por incapacidad temporal, maternidad y lactancia, según corresponda.
En este contexto, el marco presupuestal vigente para el año fiscal 2026 contempla una autorización específica para que la Municipalidad Distrital de Independencia pueda financiar la atención de las deudas en cobranza coactiva por concepto de aportaciones al EsSalud, observando las condiciones y restricciones establecidas en la normativa aplicable. Por consiguiente, corresponde que la entidad evalúe, en el marco de sus competencias y disponibilidad presupuestal, las alternativas legalmente aplicables para la cancelación y refinanciamiento de dichas obligaciones pendientes considerando los mecanismos de sinceramiento y reprogramación que resulten precedentes.
Finalmente, ante la deuda que tiene la Municipalidad de Independencia a cargo del alcalde Alfredo Reynaga, sin embargo ahora que el burgomaestre en una elección “Trucha” al parecer sería el próximo alcalde del distrito que le espera a los vecinos del distrito con deudas que perjudicaría a la entidad municipal.
Escribe: Luis Llumpo Ch.
LA NOTICIA RENOVADA
En su programa político EL QUE SE PICA PIERDE